ZACOB / NEWSLETTER
[New Post] 2024년이 가기 전에 할 것
글: 제곱 대표직원 노란초
세제개편안은 발표만으로 시행되는 법률이 아닙니다. 이 글은 2024년 10월 정부안을 소개하면서 일부 제안을 이미 확정된 제도처럼 썼습니다. 그 부분을 바로잡습니다.
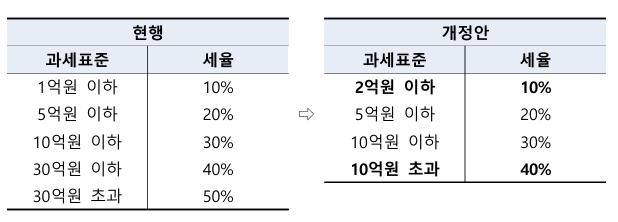
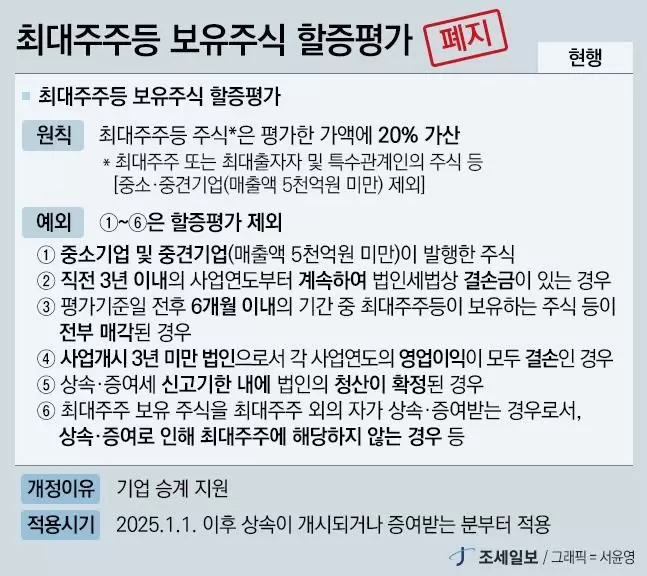
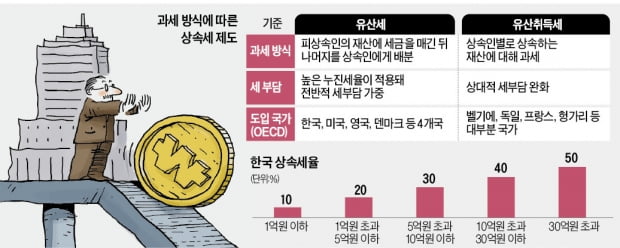
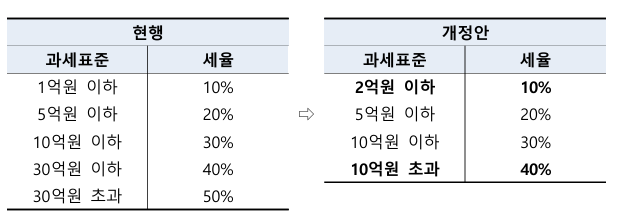
2024년 연말 국회 심의 결과, 상속·증여세 최고세율과 과세표준 조정, 자녀공제 확대, 최대주주 할증평가 폐지 등을 포함한 상속세 및 증여세법 개정안은 부결되었습니다. 최고세율이 50%에서 40%로 내려갔다거나 자녀공제가 5천만 원에서 5억 원으로 늘었다는 원문의 단정은 당시 성립 법률과 일치하지 않습니다.
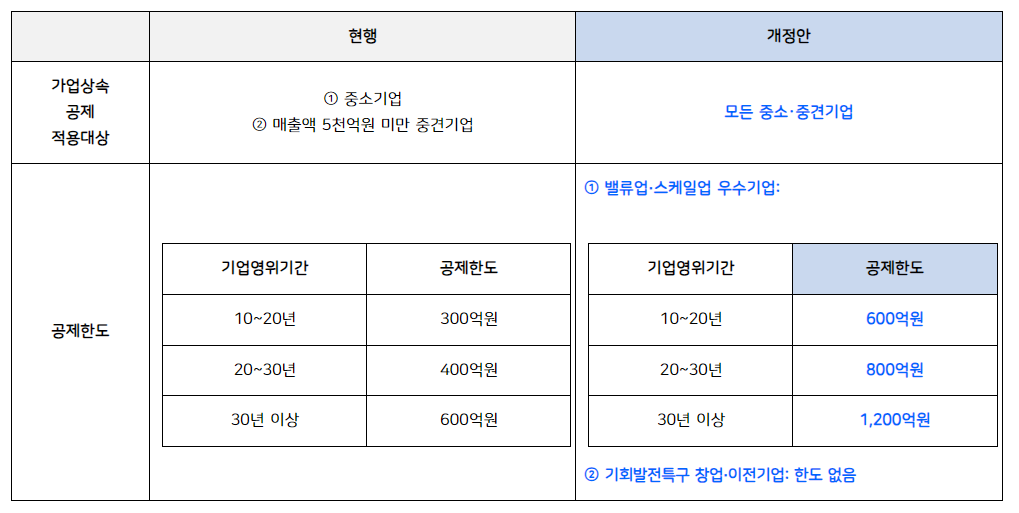
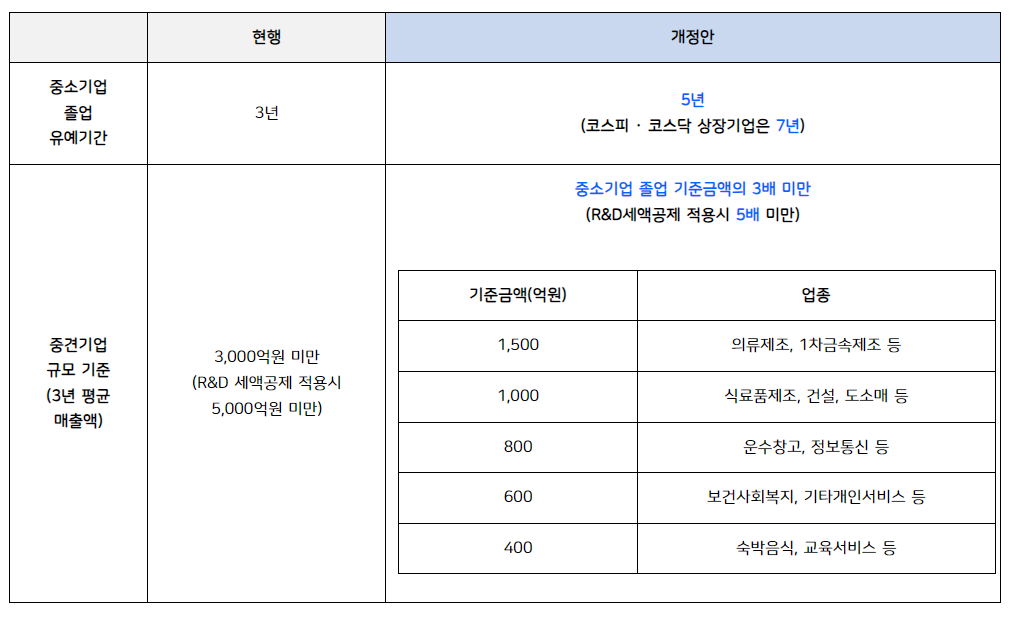
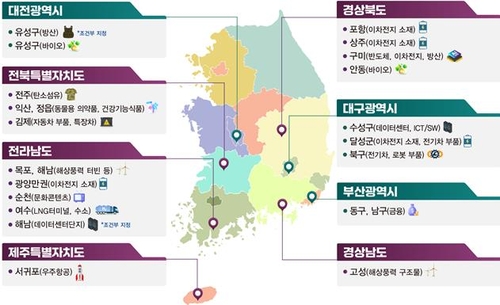
가업상속공제가 일반적으로 최대 1,200억 원으로 확대되었다는 설명, 기회발전특구라는 이유만으로 무제한 공제를 받을 수 있다는 설명도 철회합니다. 기업 규모·업종·가업 영위 기간·지분·사후관리 등 적용 요건과 실제 성립 법령을 구분해야 합니다.
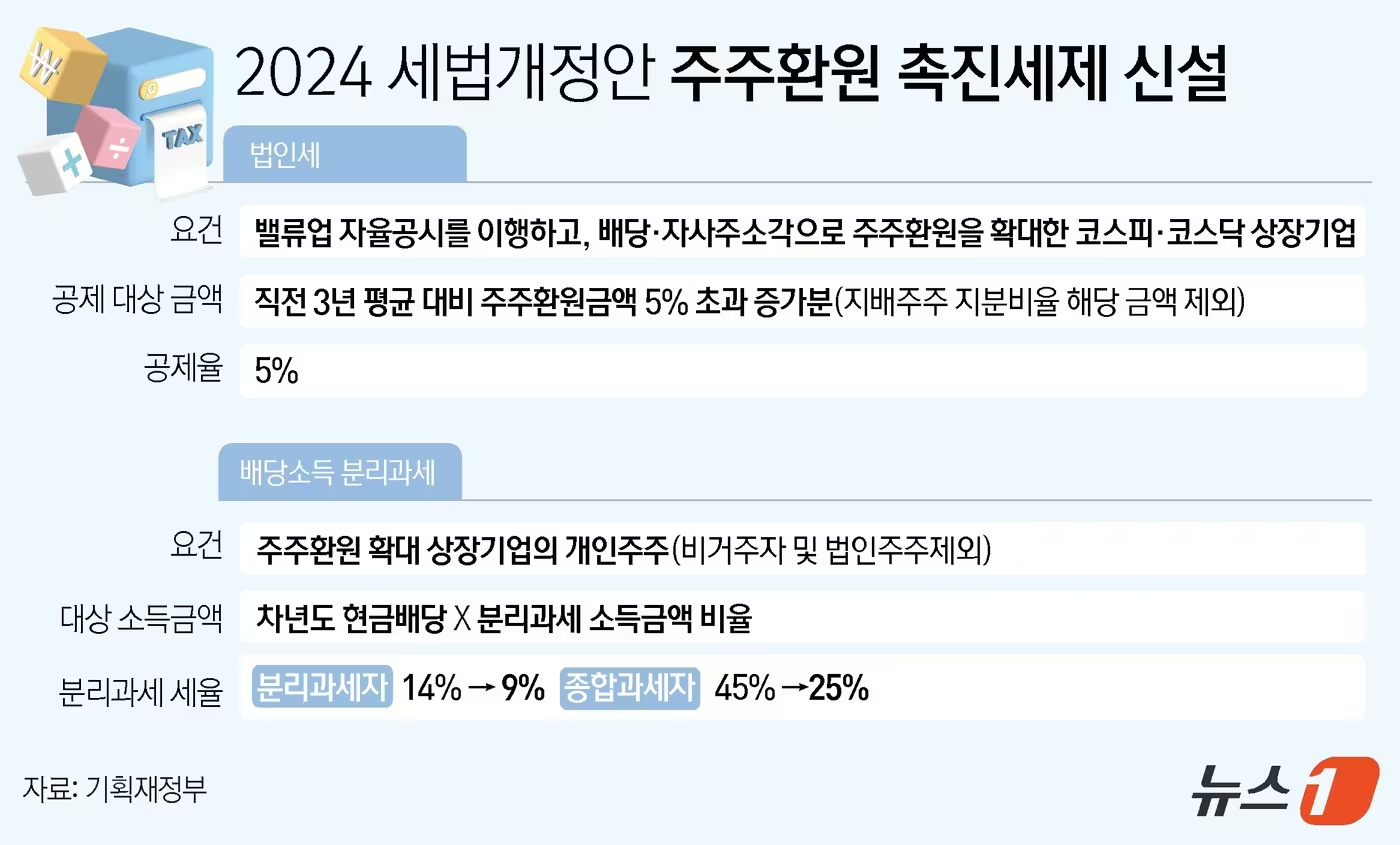
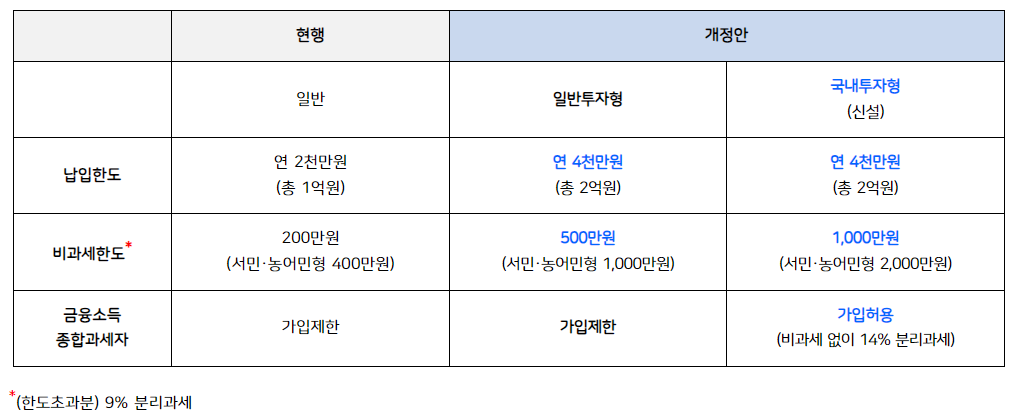
주주환원 촉진세제와 ISA 한도 확대 역시 2024년 정부안이 모두 국회를 통과한 것은 아닙니다. 국회예산정책처의 2024년 12월 정리에서는 해당 제안들이 반영되지 않았다고 설명합니다. 금융투자소득세 폐지처럼 통과된 항목과 구분해야 합니다.
유산취득세 방식에 관한 검토는 당시의 정책 논의였습니다. 이미 과세 방식이 바뀌었거나 일괄공제가 폐지되었다는 의미가 아닙니다. 평균 5.31% 절감이라는 수치도 계산 조건을 확인하지 못해 삭제합니다.
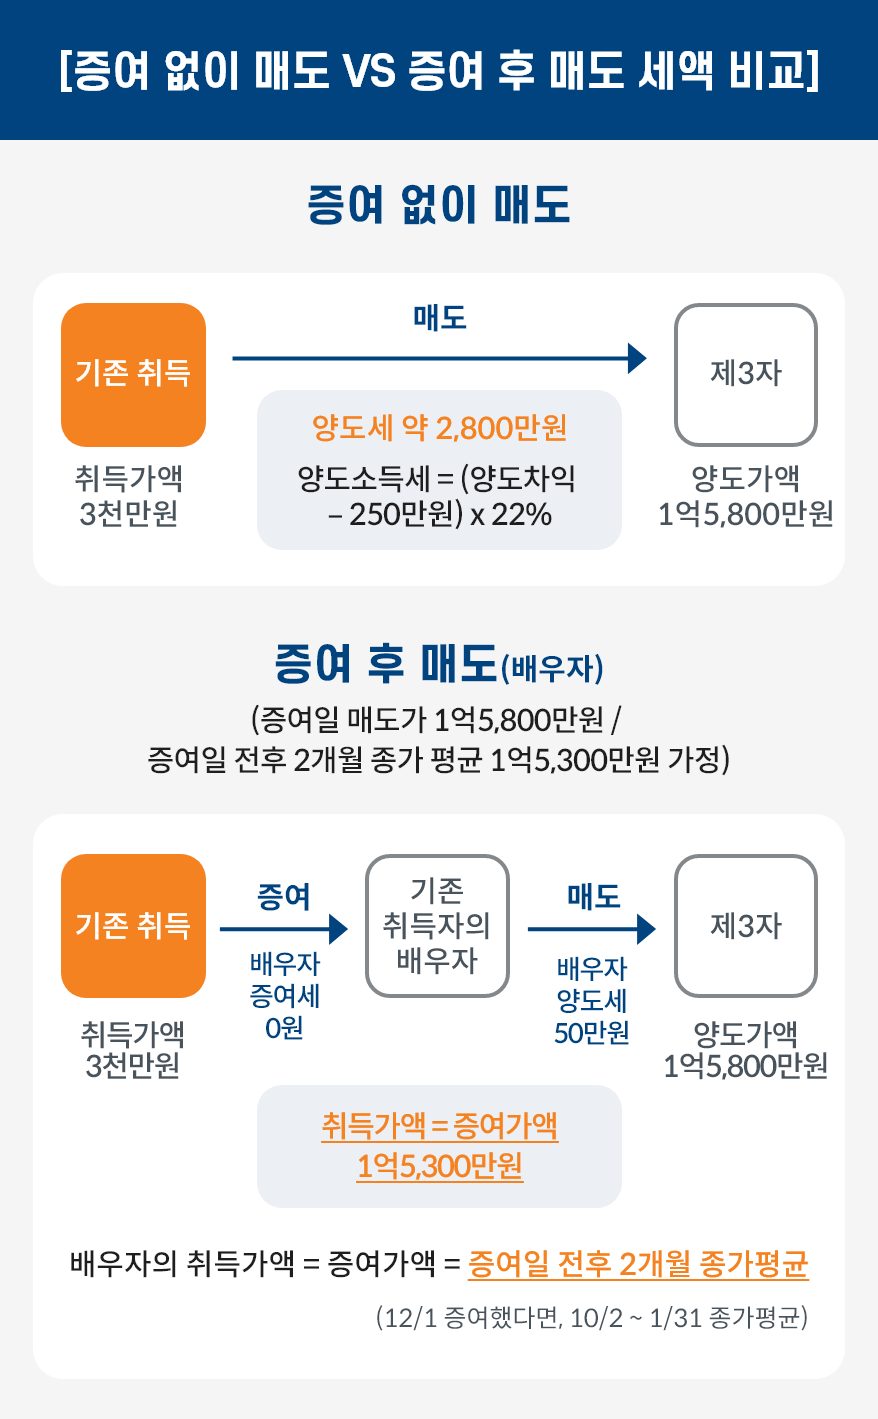
해외주식 증여는 증여일과 양도일, 적용 부칙, 취득가액 산정 및 이월과세의 대상 관계를 확인해야 합니다. 과거의 “2024년 안에 무조건 증여하라”는 권고는 철회합니다. 배우자·직계존비속의 증여재산공제에는 일정 기간 합산 규칙이 있으므로 해가 바뀐다는 이유만으로 공제 한도가 새로 생기는 것도 아닙니다.
사업과 자산 이전을 설계할 때는 정부 발표, 국회 의결, 공포와 시행일을 차례로 대조해야 합니다. 발표된 개정안으로 절세 효과를 미리 확정해서는 안 됩니다.
작성 당시 이미지 자료
작성 당시의 원본 이미지입니다. 수치·전망·법령의 적용 시점은 교정한 본문과 함께 확인해 주세요.