ZACOB / NEWSLETTER
[New Post] 글로벌 및 국내 M&A 동향
글: 제곱 대표직원 노란초
이 글은 2024-09-04 처음 작성한 글을 교정한 기록입니다. 당시의 정책·제품·시장 전망과 현재 조건을 구분해야 합니다.
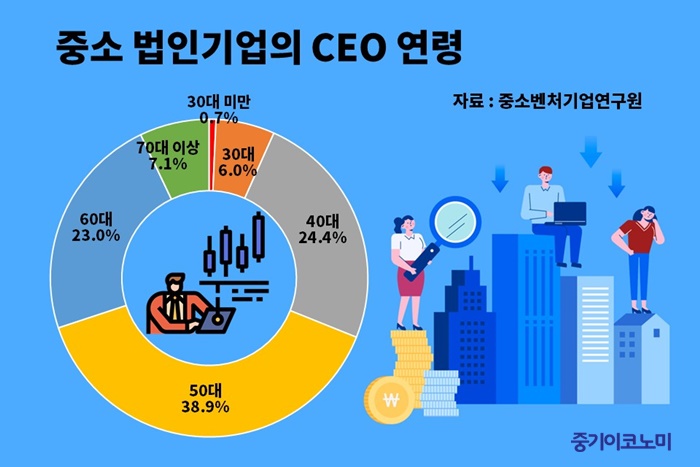
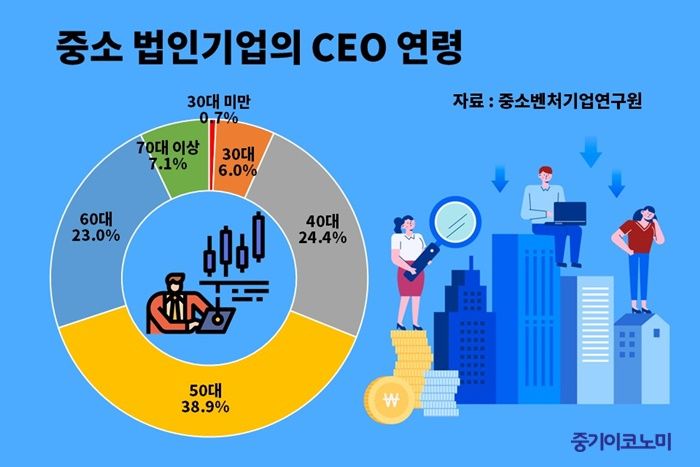
창업자의 고령화와 후계자 문제를 접하면서 승계와 M&A를 함께 검토할 필요를 느꼈습니다. 가족에게 경영을 넘기는 것과 외부 매각은 서로 다른 선택지입니다. 특정 세금 하나만으로 매각의 증가를 설명하기보다 후계자의 의사, 사업의 경쟁력, 자금 조달과 거래 조건을 함께 보아야 합니다.
1. IPO 수치와 M&A 전망을 구분하기
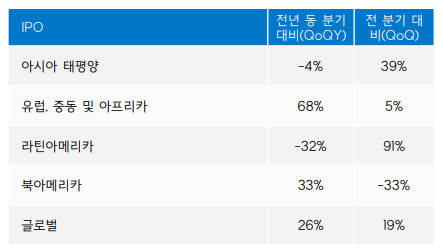
EY의 Global IPO Trends Q1 2024는 세계 IPO 287건, 조달액 약 237억 달러를 제시합니다. 집계에는 2024년 1월 1일~3월 18일 완료된 IPO와 3월 18일 현재 예상한 3월 말까지의 거래가 포함됩니다. 확정된 분기 실적만의 수치가 아니며 조달액은 상장기업의 이익도 아닙니다. 또한 IPO 통계를 그대로 M&A 거래량의 실적으로 사용할 수 없습니다.
같은 보고서에서 아시아·태평양의 IPO 건수와 조달액은 전년 동기보다 줄어든 것으로 제시됩니다. 이는 보고서가 사용한 지역 구분과 기간의 결과입니다. 모든 국가와 산업의 M&A가 함께 감소했다는 결론이나 한국 기업 전체의 매각 가격을 뜻하지 않습니다.
2. 금리와 거래 조건
이 글을 쓴 2024년에는 금리 인하가 거래 여건을 개선할 수 있다는 기대가 있었습니다. 그러나 금리만으로 M&A가 성사되지는 않습니다. 자금 조달 조건, 매수·매도자의 가격 기대, 경쟁법 심사, 환율과 지정학적 위험이 함께 작용합니다. 당시의 회복 기대를 이후에 확인된 실적으로 표현하지 않습니다.
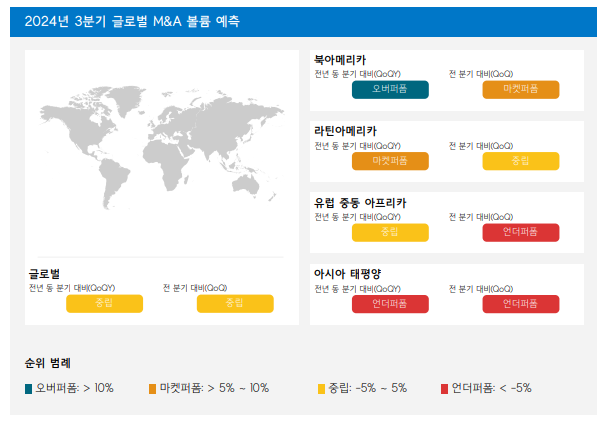
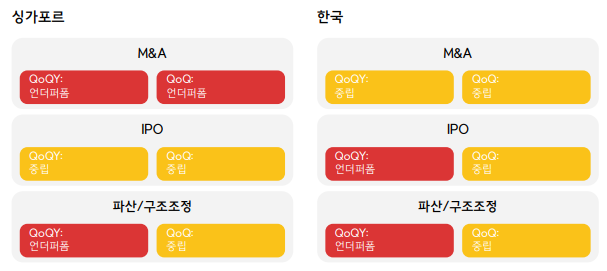
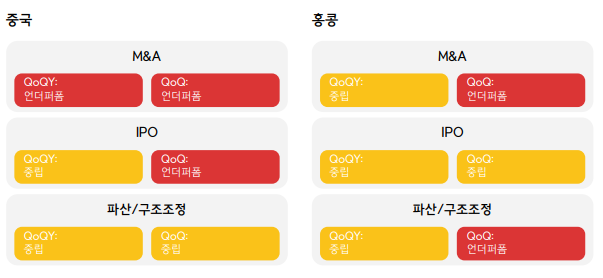
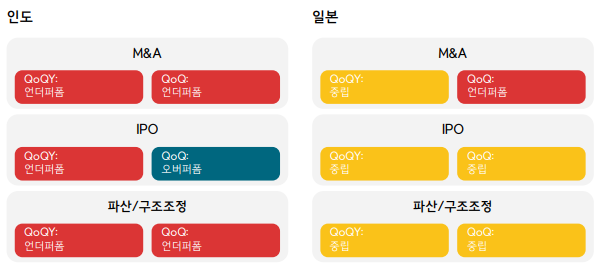
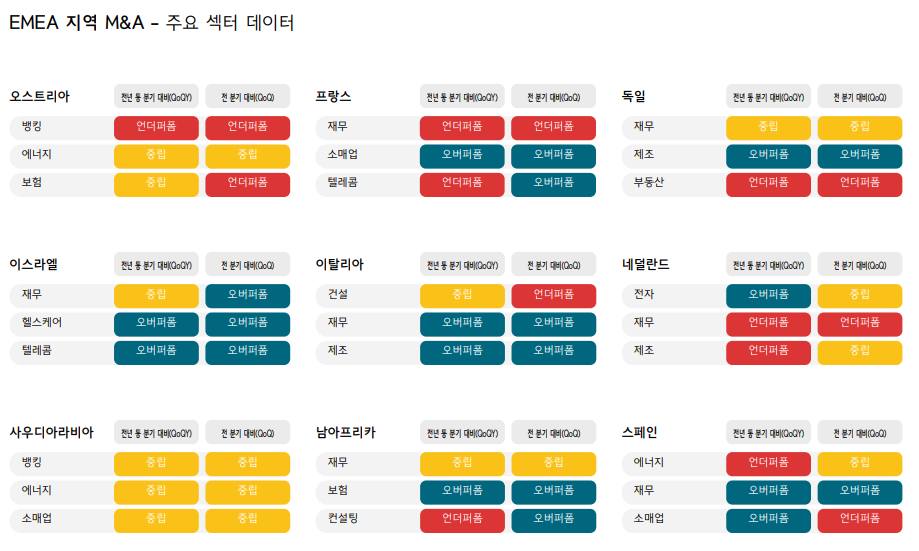
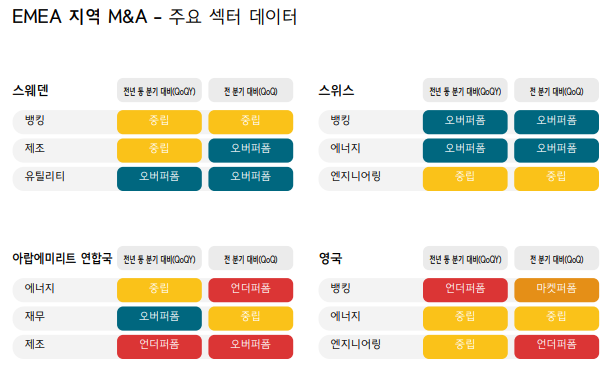
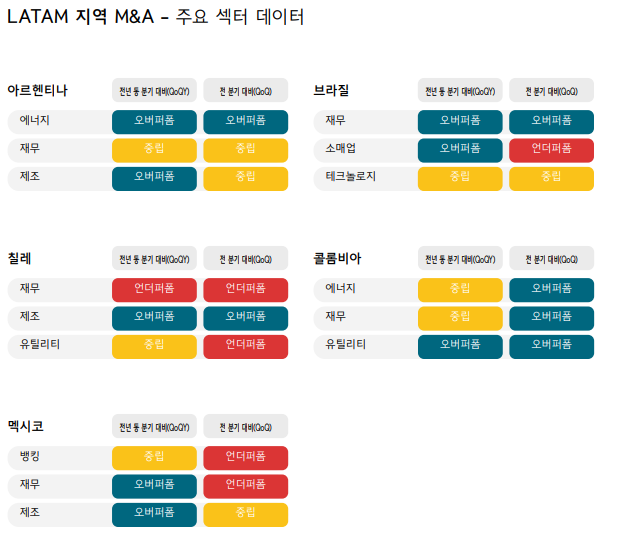
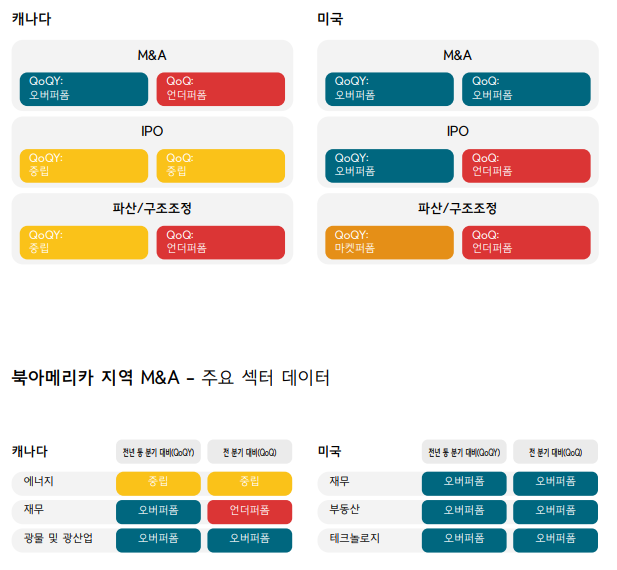
원문에는 여러 지역·산업의 전망과 색상 도표가 실려 있었습니다. IPO와 M&A 지표, 실제 실적과 선행 전망, 지역 구분이 혼재해 원표와 동일한 기준으로 대조하지 못한 수치는 확정 실적으로 인용하지 않습니다. 도표는 작성 당시의 원본 자료로 유지합니다. 근거를 특정하지 못한 국가별 순위와 “국내 최대·일본 1위” 등의 비교 표현도 삭제합니다.
3. 승계와 매각의 세금
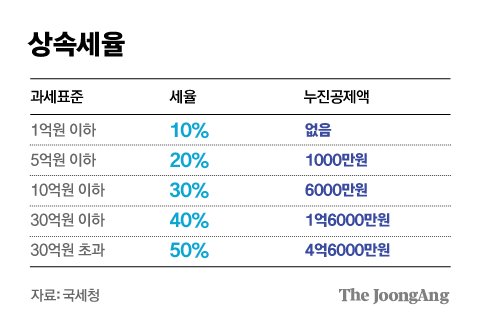
법정 세율, 주식 평가, 공제 후 실제 세액은 서로 다릅니다. 상속·증여와 주식 매각은 과세 대상과 시점도 다릅니다. 매각 후 현금 증여가 항상 유리하다고 볼 수 없으므로 매각 단계의 세금과 이후 상속·증여의 합산·공제, 가족의 생활 자금까지 같은 계획에서 계산해야 합니다.
4. 거래를 준비하는 회사가 확인할 것
소유주가 바뀌어도 유지되는 고객·계약·인력과 기술이 무엇인지 정리해야 합니다. 사업별 이익과 현금흐름, 부채와 담보·보증, 주요 계약의 지배권 변경 조항, 개인정보와 지식재산권을 점검해야 매수자와 같은 자료로 논의할 수 있습니다. 뉴스에 나온 거래 배수를 회사 전체에 그대로 적용하기보다 비교 대상과 이익의 질을 확인해야 합니다.
승계를 한 가지 방식으로만 생각하기보다 사업을 계속할 수 있는 선택지를 넓혀 보는 것이 이 글의 문제의식입니다. 시장 전망이 달라져도 회사가 준비해야 할 운영 체계와 의사결정 기록의 중요성은 남습니다.
작성 당시 이미지 자료
작성 당시의 원본 이미지입니다. 수치·전망·법령의 적용 시점은 교정한 본문과 함께 확인해 주세요.